

Lydia

- 745.00 Avis
- 4,5
- Téléchargements
- 500 000+
 Analyse par Appgk
La première fois que j’ouvre Lydia, je comprends vite son intérêt principal : réunir les remboursements entre proches et les cagnottes dans une même application financière. Ce n’est pas un outil que j’utiliserais pour remplacer toute ma banque, mais plutôt un moyen pratique de régler une dépense partagée sans transformer une simple sortie en échange interminable de coordonnées bancaires.
L’application est développée par Lydia Solutions et elle est proposée gratuitement. Elle appartient à la catégorie des applications de finance, avec une classification PEGI 3. Son interface s’adresse donc aussi bien à quelqu’un qui veut simplement récupérer sa part d’un repas qu’à un groupe qui prépare un projet commun. La note moyenne de 4,5, obtenue auprès d’environ 9 700 évaluateurs, montre en tout cas que l’expérience plaît largement, même si elle n’est pas parfaite pour tous les usages.
Ce que Lydia apporte vraiment au quotidien
Le bon réflexe est de ne pas considérer Lydia comme une banque complète. Je la vois davantage comme une couche pratique autour des dépenses collectives. Après un dîner, un cadeau d’anniversaire, un week-end entre amis ou une activité organisée à plusieurs, le problème n’est généralement pas de calculer la somme : c’est de demander l’argent sans gêne, de ne pas oublier qui a déjà payé et d’éviter les relances dispersées dans une conversation.
La logique des remboursements répond précisément à ce moment-là. Au lieu d’envoyer un message individuel à chaque personne, je peux organiser la demande dans un espace prévu pour cela. Cette différence paraît modeste, mais elle devient appréciable dès qu’un groupe dépasse trois ou quatre participants. Les échanges restent plus lisibles et chacun sait à quoi correspond la somme demandée.
Les cagnottes répondent à un autre besoin. Elles sont adaptées lorsqu’une personne collecte de l’argent pour une occasion précise : un cadeau commun, une aide ponctuelle ou une dépense préparée en groupe. Dans ce cas, le principal avantage n’est pas seulement de recevoir des contributions, mais de donner un cadre clair à la collecte. Les participants comprennent pourquoi ils versent de l’argent et peuvent revenir au même endroit plutôt que chercher un message ancien.
Le meilleur usage de Lydia est une dépense ponctuelle, concrète et partagée. Si je veux suivre un budget mensuel détaillé, gérer des placements, comparer des crédits ou remplacer les outils complets de ma banque, je ne choisirais pas cette application comme solution principale. Elle est plus convaincante quand elle enlève une petite friction précise.
À qui l’application convient le mieux
Je la recommande surtout aux personnes qui organisent souvent des sorties ou des achats à plusieurs. Elle peut aussi être utile à celui qui avance régulièrement les frais pour son entourage et qui veut éviter de tenir une liste dans ses notes. Pour un premier utilisateur, le bénéfice devient visible dès qu’une dépense doit être répartie : l’application donne une méthode plus propre qu’un simple « tu me dois combien déjà ? ».
Nos actualités à lire ensuite
Voir toutes les actualités


Elle convient également aux groupes dont les membres n’ont pas tous la même habitude des applications financières. Une cagnotte ou une demande de remboursement est plus facile à comprendre qu’un tableau partagé rempli de colonnes et de calculs. En revanche, si tout votre entourage utilise déjà une autre solution et refuse d’en installer une nouvelle, l’intérêt pratique diminue. Une application de paiement n’est efficace que si les personnes concernées acceptent réellement de s’en servir.
Une alternative plus organisée aux méthodes habituelles
Les alternatives classiques ont chacune leur avantage. Un virement bancaire peut être préférable pour une somme importante ou une relation régulière, car il s’intègre directement aux habitudes bancaires. Une application de notes suffit pour garder une liste de dépenses, mais elle ne facilite pas forcément la demande elle-même. Un tableur offre davantage de contrôle pour un voyage complexe, au prix d’une préparation plus lourde.
Les meilleurs aspects de Lydia
Points à retenir à propos de Lydia
Lydia se place entre ces options. Elle est plus structurée qu’un message ou une note personnelle, mais moins ambitieuse qu’un outil de gestion financière complet. C’est justement ce positionnement qui me paraît intéressant. Je n’ai pas besoin de construire un tableau pour une simple addition entre amis, et je ne transforme pas une petite collecte en procédure administrative.
De l’installation à la première action réussie
J’aborde ici la mise en route avec une idée simple : avant de demander ou de collecter de l’argent, mieux vaut choisir le bon format et rendre le motif immédiatement compréhensible. Un premier essai sur une dépense modeste permet aussi de vérifier que les proches concernés savent suivre la démarche, sans transformer une petite opération en apprentissage compliqué.
Préparer son compte sans se précipiter
Après l’installation, je conseille de prendre quelques instants pour parcourir les écrans disponibles avant de créer une demande. L’objectif est de comprendre où se trouvent les remboursements et où commencent les cagnottes. Cette distinction évite une confusion fréquente : une dépense déjà avancée par une personne ne se présente pas exactement comme une collecte destinée à un objectif commun.
Le compte doit être configuré avec des informations exactes et un moyen de paiement adapté à l’usage envisagé. Je recommande aussi de choisir une adresse ou un identifiant que mes proches reconnaîtront immédiatement. Dans une application financière, une demande peu identifiable peut être ignorée, même si elle est légitime. Le nom de l’événement et le motif comptent presque autant que le montant.
La version actuelle est la 15.37.0 et l’application fonctionne à partir d’Android 8.0. Ces éléments sont utiles à vérifier avant l’installation sur un appareil ancien. Sur un téléphone compatible, je commence par une action simple plutôt que par une exploration complète : une petite dépense réelle, avec des personnes que je connais bien.
Le meilleur premier test : une dépense facile à expliquer
Imaginons une soirée où j’ai payé une commande pour quatre personnes. Je crée une demande de remboursement, j’indique clairement ce qu’elle concerne et je sélectionne les participants. Je vérifie ensuite que chacun est associé à la bonne part avant d’envoyer quoi que ce soit. Cette étape de contrôle est importante : une application peut simplifier l’envoi, mais elle ne devine pas toujours la logique exacte d’un groupe.
Captures d’écran
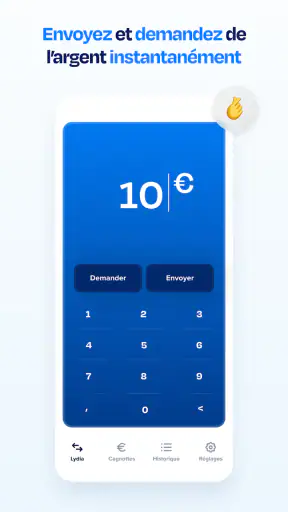
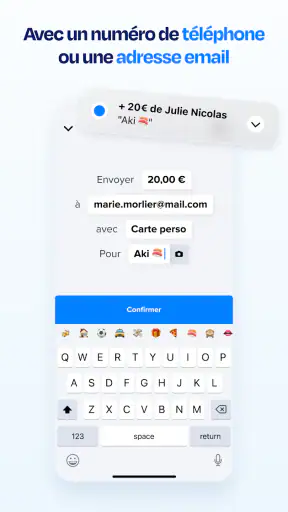
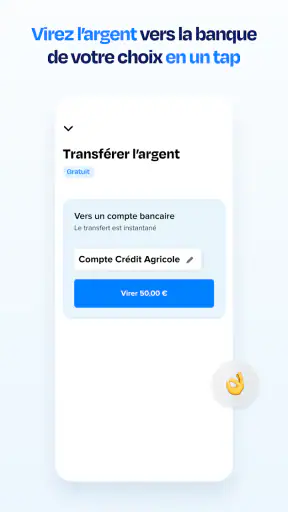
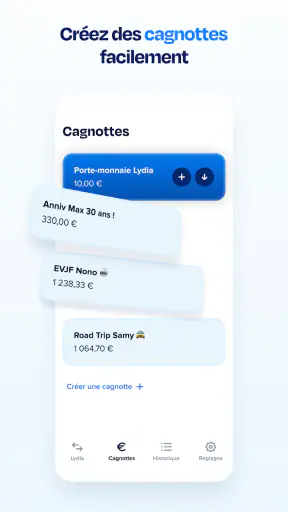
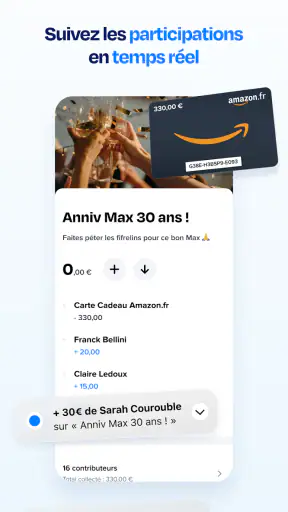
Pour une première utilisation, je déconseille de commencer par une dépense compliquée comprenant des achats personnels, des réductions et des frais différents. Une addition simple permet de voir rapidement si les destinataires comprennent la demande et si le parcours leur convient. Le premier succès n’est pas seulement de créer une opération ; c’est de parvenir à un remboursement compris par tout le monde.
Je prends aussi l’habitude d’ajouter un libellé précis. « Repas de vendredi » est plus utile que « remboursement ». Pour une cagnotte, un intitulé comme « cadeau de départ » ou « week-end » donne immédiatement le contexte. Ce petit effort réduit les questions et évite qu’un participant se demande s’il s’agit d’une ancienne demande.
Un scénario concret avec une cagnotte
Pour un cadeau commun, je créerais la cagnotte avant d’envoyer les messages au groupe. Je préciserais l’objectif dans le titre et j’indiquerais, dans le message d’accompagnement, la date à laquelle j’aimerais réunir les contributions. Je ne présenterais pas cela comme une obligation automatique : une demande claire et polie fonctionne mieux qu’une relance insistante.
Le point fort de ce fonctionnement est la visibilité. Les participants savent qu’ils contribuent au même projet, au lieu d’envoyer chacun une somme à une personne différente avec un motif parfois oublié. De mon côté, je peux revenir au même espace pour suivre l’avancement de la collecte. Pour une organisation familiale ou amicale, cette centralisation est plus confortable qu’une succession de conversations privées.
Il faut toutefois garder une règle simple : une cagnotte ne remplace pas une communication complète. Si le montant visé change, si le cadeau est modifié ou si certaines personnes ne participent plus, je préviens le groupe. L’outil facilite la collecte ; il ne règle pas les décisions prises autour de celle-ci.
Les confusions qui peuvent ralentir le premier usage
La première confusion vient du vocabulaire. Un remboursement concerne généralement une somme avancée ou répartie entre plusieurs personnes. Une cagnotte correspond plutôt à un objectif commun auquel plusieurs participants contribuent. Si je choisis le mauvais format, les destinataires peuvent ne pas comprendre ce qu’on attend d’eux, même si le montant est juste.
La deuxième concerne le partage des dépenses. Avant d’envoyer une demande, je vérifie qui a réellement bénéficié de l’achat. Dans un groupe, tout le monde ne consomme pas forcément la même chose. Pour un repas, par exemple, une répartition égale peut être rapide mais injuste si les commandes sont très différentes. Lydia peut organiser la demande, mais la décision sur la répartition doit venir de moi et du groupe.
La troisième touche aux demandes oubliées. Une personne peut ne pas voir immédiatement une notification ou remettre son paiement à plus tard. Je préfère attendre un délai raisonnable avant de relancer, puis rappeler le contexte au lieu de simplement renvoyer la même demande. Une relance utile contient le nom de l’achat et la somme concernée ; elle ne donne pas l’impression d’une pression automatique.
Enfin, il ne faut pas confondre simplicité et absence de vérification. Avant de confirmer une opération, je relis le destinataire, le motif et le montant. Pour une petite somme, cette vérification prend quelques secondes et évite une situation désagréable. Dans une application financière, c’est une habitude plus importante que la rapidité d’un bouton.
Les limites à garder en tête
Lydia ne résout pas tous les problèmes de confiance entre utilisateurs. Si quelqu’un conteste le montant, refuse de participer ou affirme avoir déjà payé, il faudra toujours discuter directement. L’application peut rendre l’historique plus clair, mais elle ne remplace pas le dialogue dans le groupe.
Je serais aussi prudent pour les dépenses régulières qui exigent un suivi comptable précis. Pour une colocation, un voyage avec de nombreux achats ou une association, un tableau détaillé peut rester plus adapté. Il permet de conserver les justificatifs, de modifier facilement les catégories et de contrôler les écarts sur une longue période. Lydia est plus agréable pour une opération ciblée que pour une comptabilité durable.
Autre limite pratique : son utilité dépend de l’adoption par les proches. Si une seule personne utilise l’application et que les autres préfèrent systématiquement leur banque, le gain de temps peut être limité. Avant de créer une cagnotte pour un grand groupe, je m’assure donc que les participants sont à l’aise avec ce mode de fonctionnement. Pour un cercle habitué aux virements classiques, ceux-ci resteront parfois l’option la plus directe.
Ce que je ferais après le premier remboursement
Une fois la première opération terminée, je garderais Lydia pour les situations où son organisation apporte réellement quelque chose. Je créerais une cagnotte pour un événement collectif, mais je n’utiliserais pas automatiquement ce format pour chaque petite dépense. Cette sélection évite de multiplier les espaces et les demandes jusqu’à rendre le suivi confus.
Je prendrais aussi l’habitude de fermer mentalement une opération dès qu’elle est réglée : vérifier que la somme reçue correspond à la demande, puis conserver le contexte dans l’échange du groupe si nécessaire. Ce geste permet de ne pas mélanger une ancienne sortie avec une nouvelle. L’application facilite le classement, mais une routine personnelle rend l’ensemble beaucoup plus fiable.
Pour les utilisateurs qui veulent seulement récupérer une avance occasionnelle, l’apprentissage est rapide et l’application peut devenir un réflexe utile. Pour ceux qui recherchent une gestion financière globale, je conseille de la considérer comme un complément plutôt que comme un remplacement. C’est une nuance importante : ses outils sont pertinents parce qu’ils restent concentrés sur les remboursements et les collectes.
Le fait qu’elle soit gratuite rend l’essai facile, notamment pour une première demande entre proches. Elle a déjà dépassé le seuil des 500 000 installations, ce qui indique une présence solide sur mobile. Je ne choisirais pourtant pas une application financière uniquement sur sa popularité : la vraie question est de savoir si mon entourage acceptera le même parcours que moi.
En résumé, Lydia me paraît être une bonne porte d’entrée pour organiser une dépense partagée sans passer par une feuille de calcul ou une chaîne de messages désordonnée. J’apprécie particulièrement la séparation entre remboursements et cagnottes, ainsi que la possibilité de donner un contexte clair à chaque demande. Je la recommande à ceux qui veulent réussir rapidement une première collecte, à condition de vérifier les montants et de choisir le bon format.
Je la laisserais de côté si j’avais besoin d’un suivi budgétaire complet, d’une comptabilité détaillée ou d’un outil que mon groupe refuse d’adopter. Pour le reste, son approche est simple, ciblée et rassurante : je commence par une petite dépense, je vérifie chaque participant, j’explique le motif, puis j’utilise les cagnottes lorsque l’objectif est réellement collectif. C’est cette méthode, plus que l’application seule, qui rend l’expérience fluide.
FAQ sur Lydia
Qu’est-ce que Lydia et à quoi sert cette application ?
Lydia est une application française de paiement mobile qui permet notamment d’envoyer et de recevoir de l’argent, de partager une dépense entre amis et de régler certains achats depuis son smartphone. Elle propose également des services financiers complémentaires selon l’offre disponible et l’éligibilité de l’utilisateur. Avant de l’installer, il est conseillé de vérifier les fonctionnalités accessibles dans votre pays.
Lydia est-elle gratuite ou certains services sont-ils payants ?
Le téléchargement de Lydia est généralement gratuit, mais cela ne signifie pas que toutes les opérations sont sans frais. Certaines fonctionnalités, comme des services financiers spécifiques, des retraits, des paiements particuliers ou des options premium, peuvent être soumises à une tarification. Les conditions pouvant évoluer, consultez toujours la grille tarifaire affichée dans l’application avant de confirmer une opération.
Quelles informations sont nécessaires pour créer un compte Lydia ?
Pour ouvrir un compte, Lydia demande habituellement un numéro de téléphone ou une adresse e-mail, ainsi que des informations personnelles permettant de vérifier l’identité de l’utilisateur. Selon les services activés, une pièce d’identité et d’autres justificatifs peuvent être requis conformément aux obligations réglementaires. Il faut donc utiliser ses propres informations et disposer d’un smartphone compatible avec l’application.
Lydia est-elle suffisamment sécurisée pour effectuer des paiements ?
Lydia intègre plusieurs dispositifs de sécurité, comme l’authentification du compte, la validation des opérations et la possibilité de protéger l’accès à l’application. Toutefois, aucune solution n’est totalement à l’abri d’une erreur ou d’une tentative de fraude. Ne communiquez jamais vos codes, vérifiez attentivement les bénéficiaires et contactez rapidement le support si une transaction vous semble suspecte.
Que faire si un virement ou un paiement Lydia ne fonctionne pas ?
En cas d’échec, commencez par vérifier votre connexion Internet, la mise à jour de l’application, les informations du bénéficiaire et les éventuelles limites appliquées à votre compte. Consultez ensuite l’historique pour savoir si l’opération est réellement refusée, en attente ou simplement retardée. Si le problème persiste, utilisez l’aide intégrée et contactez le service client avec les détails de la transaction.













